Dacă ai o asigurare facultativă pentru locuință și se sparge o țeavă veche, poți primi despăgubiri pentru anumite pagube produse de apă. Nu înseamnă însă că asigurătorul va plăti automat și înlocuirea conductei care s-a deteriorat.
Contează cauza avariei, riscurile incluse în poliță și excluderile din contract. O țeavă care se sparge brusc poate avea un tratament diferit față de una corodată, care prezenta de mult timp scurgeri sau alte semne de degradare.
PAD nu acoperă o țeavă spartă în apartament
Polița obligatorie PAD nu este destinată avariilor instalațiilor sanitare. Ea acoperă locuința pentru cutremur, alunecare de teren și inundație produsă de fenomene naturale, în limitele prevăzute pentru această asigurare.
Apa care se scurge dintr-o conductă defectă nu reprezintă o inundație naturală în sensul PAD.
Dacă vrei protecție pentru avarii produse de apă în interiorul locuinței, trebuie să verifici condițiile unei asigurări facultative.
Ce poate acoperi o poliță facultativă?
Unele asigurări facultative includ daune produse de apa provenită accidental din conducte, instalații sanitare, instalații de încălzire sau alte instalații fixe.
De exemplu, o conductă se poate fisura în baie, iar apa poate deteriora gresia, parchetul din hol, mobilierul și peretele comun cu altă cameră. Dacă polița include acest risc, asigurătorul poate despăgubi pagubele eligibile, în limitele prevăzute în contract.
Pentru a compara oferte de asigurare facultativă pentru apartament, verifică dacă sunt incluse daunele produse de apă și citește separat excluderile referitoare la instalațiile vechi.
Țeava defectă și pagubele din jur pot avea reguli diferite
Dacă o conductă veche cedează, trebuie făcută diferența între piesa defectă și bunurile afectate de apă.
Asigurătorul poate considera că înlocuirea conductei uzate reprezintă o lucrare de întreținere care îi revine proprietarului. În schimb, parchetul, pereții sau mobilierul deteriorat pot intra în despăgubire dacă riscul este acoperit.
Asta înseamnă că poți primi bani pentru refacerea unei camere afectate de apă, dar nu neapărat și pentru conducta care trebuia înlocuită din cauza vechimii.
Când poate fi o problemă faptul că țeava era veche?
Vârsta conductei nu duce automat la refuzul despăgubirii. Contează de ce s-a produs avaria.
Dacă o țeavă veche se sparge brusc, fără să fi existat anterior o scurgere evidentă, trebuie verificat contractul pentru a vedea ce acoperire există.
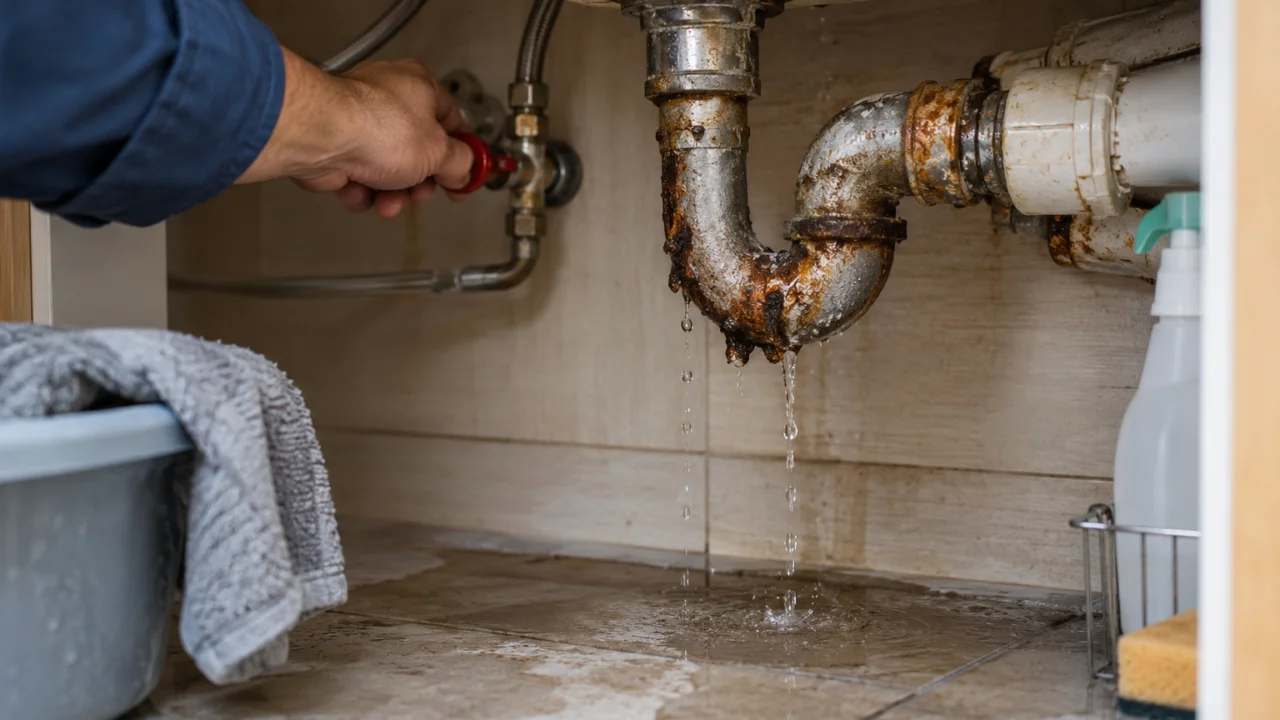
Situația este diferită dacă conducta era ruginită, pierdea apă de mai mult timp sau proprietarul știa că există o problemă și nu a făcut reparația.
Multe polițe facultative prevăd excluderi pentru uzură, coroziune, degradare treptată, lipsa întreținerii sau defecte existente înainte de producerea daunei.
Dacă avaria provine direct dintr-o astfel de cauză, asigurătorul poate refuza plata pentru anumite costuri.
Scurgerile lente sunt diferite de o avarie bruscă
O fisură mică poate lăsa apa să se infiltreze timp de săptămâni. Pot apărea pete pe pereți, mucegai, tencuială desprinsă sau parchet umflat.
Astfel de deteriorări nu trebuie confundate cu o conductă care se sparge brusc și produce într-o singură zi o cantitate mare de apă.
Pentru infiltrațiile produse treptat, unele contracte prevăd excluderi. Proprietarul trebuie să repare problema atunci când observă primele semne.
Ce se întâmplă dacă apa ajunge la vecin?
Dacă locuiești la bloc, o conductă spartă poate produce pagube și în apartamentul de dedesubt.
În această situație este importantă răspunderea civilă față de terți. Unele polițe facultative includ această protecție sau permit adăugarea ei separat.
Dacă se stabilește că răspunzi pentru pagube, asigurarea poate acoperi, în limita prevăzută în contract, reparațiile necesare în locuința vecinului.
Pot fi afectate tavanul, pereții, mobilierul, parchetul sau electrocasnicele.
Dacă polița ta nu include răspundere civilă, poate fi necesar să plătești personal prejudiciul pentru care ești răspunzător.
Cine răspunde dacă s-a spart o coloană comună?
Nu orice conductă care trece prin apartament îi aparține proprietarului.
Într-un bloc există instalații individuale și instalații comune. Dacă avaria provine dintr-o coloană comună, trebuie stabilit cine avea obligația de întreținere și reparare.
Asociația de proprietari poate avea responsabilități pentru anumite părți comune ale instalațiilor. Dacă ruptura apare însă într-o conductă care deservește exclusiv apartamentul, situația poate fi diferită.
Locul exact al avariei trebuie identificat înainte de stabilirea răspunderii.
Ce trebuie să faci imediat după ce observi apa?
Prima măsură este oprirea alimentării cu apă, dacă acest lucru poate fi făcut în siguranță. Dacă instalația electrică a fost afectată, nu atinge prizele, cablurile sau aparatele ude.
După limitarea scurgerii, documentează pagubele înainte de reparațiile ample. Fotografiile pot ajuta la constatarea daunei.
Nu arunca imediat conducta deteriorată sau bunurile afectate dacă pot fi păstrate în siguranță. Asigurătorul poate solicita fotografii, documente sau alte informații despre cauza incidentului.
Ce documente pot fi utile la dosarul de daună?
Cerințele diferă între asigurători, dar este util să păstrezi documentele care arată ce s-a întâmplat și cât costă reparațiile.
Înainte de notificarea daunei sau imediat după aceasta, pot fi utile:
- fotografii cu locul în care s-a produs avaria;
- imagini cu pereții, parchetul și bunurile deteriorate;
- factura sau devizul instalatorului;
- documente pentru bunurile afectate, dacă le ai;
- informații despre pagubele produse vecinilor;
- factura și dovada intervențiilor de urgență.
Asigurătorul poate cere și alte documente în funcție de poliță și de valoarea daunei.
Contează dacă instalația nu a fost întreținută?
Da. Proprietarul trebuie să mențină locuința și instalațiile într-o stare corespunzătoare și să ia măsuri atunci când apar probleme vizibile.
Dacă observi rugină, pierderi de apă sau presiune neobișnuită și nu faci nicio reparație, aceste informații pot conta la analiza daunei.
Asigurarea nu este destinată înlocuirii lucrărilor normale de întreținere. Conductele, garniturile, robinetele și alte componente trebuie reparate sau schimbate atunci când sunt uzate.
O poliță facultativă poate acoperi consecințele unui eveniment accidental, dar nu trebuie considerată o metodă de finanțare a renovării unei instalații vechi.
Ce verifici înainte să cumperi polița?
Dacă instalația locuinței este veche, citește condițiile privind apa provenită din conducte înainte de a încheia asigurarea.
Verifică dacă sunt acoperite daunele produse pereților, pardoselilor și bunurilor, dacă există franșiză și ce excluderi se aplică pentru uzură sau coroziune.
Este util să verifici și răspunderea civilă față de vecini, mai ales dacă locuiești într-un apartament situat la un etaj superior.
O țeavă veche nu înseamnă automat că nu primești despăgubiri
Răspunsul depinde de cauza avariei și de condițiile poliței.
Dacă o conductă cedează brusc și apa produce pagube acoperite prin asigurare, poți primi despăgubiri pentru bunurile și finisajele afectate. Dacă însă ruptura este rezultatul unei degradări cunoscute și nereparate, unele costuri pot fi excluse.
Înainte de cumpărarea unei polițe, verifică separat trei lucruri: daunele produse de apă, excluderile pentru instalațiile vechi și răspunderea civilă față de vecini. Aceste informații arată mai clar ce cheltuieli poți recupera dacă apare o avarie.